Mục lục bài viết
Tóm tắt nhanh
Kế toán doanh nghiệp mới thành lập cần làm những gì?
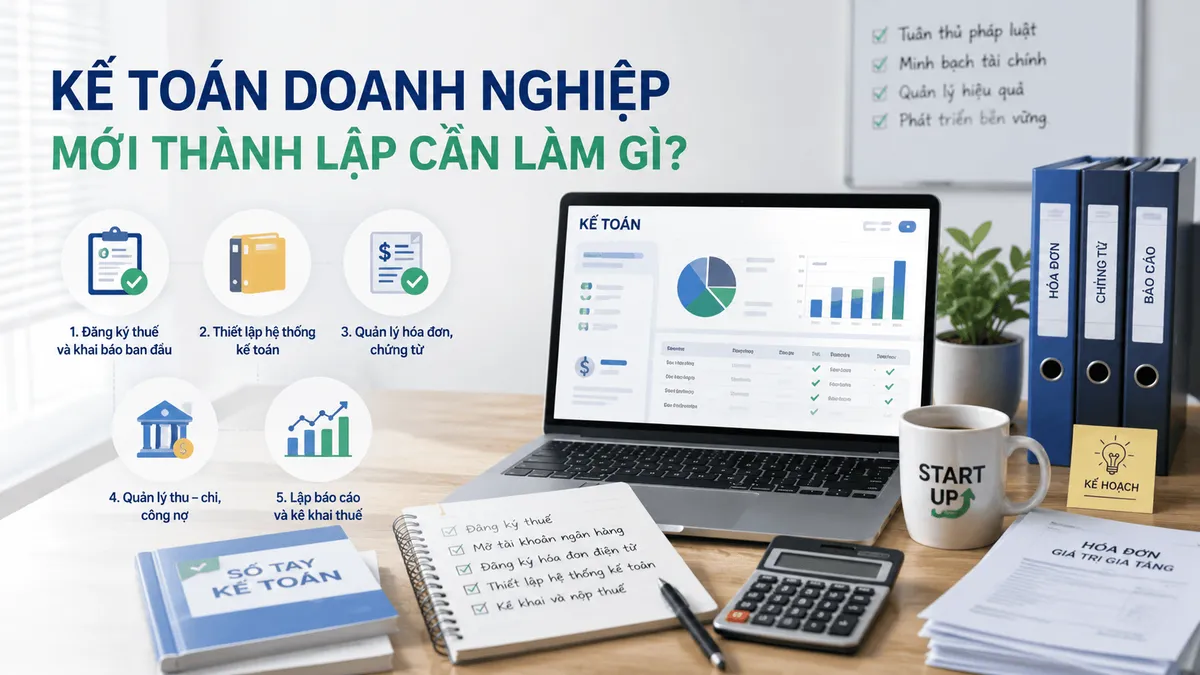
Ngay sau khi nhận Giấy chứng nhận đăng ký doanh nghiệp, kế toán cần thực hiện theo thứ tự:
Mở sổ kế toán và chọn chế độ kế toán từ ngày thành lập;
Thông báo số tài khoản ngân hàng cho cơ quan thuế trong 10 ngày;
Nộp tờ khai lệ phí môn bài trong 30 ngày;
Đăng ký phương pháp tính thuế GTGT;
Đăng ký hóa đơn điện tử;
Kê khai thuế GTGT theo quý (dù không phát sinh);
Tạm nộp thuế TNDN theo quý;
Đăng ký BHXH khi có nhân viên;
Xây dựng thang bảng lương;
Báo cáo tình hình sử dụng hóa đơn hàng tháng trong 12 tháng đầu.
Sai hoặc bỏ sót bất kỳ bước nào đều có thể dẫn đến bị phạt hành chính ngay từ tháng đầu tiên.
Tấm Giấy chứng nhận đăng ký doanh nghiệp vừa được cấp và ngay từ ngày đó, đồng hồ đếm ngược đã bắt đầu chạy với hàng loạt deadline kế toán-thuế mà nếu bỏ sót, doanh nghiệp có thể bị phạt ngay trong tháng đầu tiên hoạt động.
Nhiều chủ doanh nghiệp mới thường tập trung vào bán hàng, tìm khách hàng, vận hành sản phẩm và quên mất rằng hệ thống kế toán không thiết lập đúng ngay từ đầu sẽ quyết định rất lớn đến sự an toàn pháp lý và sức khỏe tài chính của công ty về sau. Sai ở khâu hóa đơn đầu tiên, toàn bộ báo cáo thuế sau đó sẽ lệch số và rất tốn chi phí để sửa lại.
Tại sao phải làm kế toán ngay kể cả khi chưa có doanh thu?
Nhiều chủ doanh nghiệp nhầm nghĩ "chưa có doanh thu thì chưa cần kế toán", đây là quan điểm sai về mặt pháp lý và có thể dẫn đến bị phạt ngay từ tháng đầu tiên.
Theo Luật Kế toán hiện hành, sổ kế toán phải được mở từ ngày thành lập, tức là ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp, không phải ngày bắt đầu kinh doanh hay ngày có doanh thu đầu tiên. Người đại diện theo pháp luật và kế toán trưởng có trách nhiệm ký duyệt các sổ kế toán ngay từ đầu.
Ngay từ ngày cấp GCNĐKDN, doanh nghiệp đã phát sinh các nghĩa vụ pháp lý cụ thể:
Nộp tờ khai lệ phí môn bài (trong 30 ngày)
Kê khai thuế GTGT theo quý dù không có doanh thu, tờ khai trắng vẫn phải nộp
Đăng ký hóa đơn điện tử và thông báo tài khoản ngân hàng
Không kê khai thuế GTGT dù không phát sinh giao dịch sẽ bị tính là vi phạm nghĩa vụ kê khai và có thể bị xử phạt hành chính. Đây là lỗi rất phổ biến nhưng hoàn toàn có thể tránh được.
Bảng tổng hợp deadline những việc cần làm theo thứ tự thời gian
Dưới đây là bảng tổng hợp toàn bộ công việc kế toán theo đúng thứ tự thời gian và deadline để bạn biết chính xác việc gì phải làm trước, việc gì có thể làm sau.
Thời điểm | Công việc cần làm | Deadline | Lưu ý |
|---|---|---|---|
Ngay khi nhận GCNĐKDN | Mở sổ kế toán | Từ ngày thành lập | Bắt buộc theo Luật Kế toán |
Ngay khi nhận GCNĐKDN | Chọn chế độ kế toán | Trước khi ghi sổ | TT 99/2025 (DNNVV) hoặc TT 200/2014 |
Ngay khi nhận GCNĐKDN | Đăng ký hóa đơn điện tử | Tuần đầu | Cần chữ ký số để ký hóa đơn |
Ngay khi nhận GCNĐKDN | Gửi Mẫu 06/GTGT | Kèm hồ sơ đăng ký thuế | Nếu muốn áp dụng phương pháp khấu trừ |
Trong 10 ngày | Thông báo số TK ngân hàng cho cơ quan thuế | 10 ngày từ ngày mở TK | Mẫu 08/MST, hay bị bỏ qua |
Trong 30 ngày | Nộp tờ khai lệ phí môn bài | 30 ngày nếu chưa KD / cuối tháng nếu đã KD | DN sau 25/02/2020 được miễn năm đầu nhưng vẫn phải khai |
Quý đầu tiên | Kê khai thuế GTGT | Ngày 30 tháng đầu quý sau | Dù không phát sinh vẫn phải nộp tờ khai |
Quý đầu tiên | Tạm nộp thuế TNDN | Ngày 30 tháng đầu quý sau | Tự tính, không cần nộp tờ khai tạm tính |
Khi tuyển nhân viên | Xây dựng thang bảng lương | Trước khi ký HĐLĐ | Nộp cho Phòng LĐ-TB&XH |
Khi tuyển nhân viên | Đăng ký BHXH, BHYT, BHTN | Trong tháng ký HĐLĐ | |
Khi tuyển nhân viên | Đăng ký MST cá nhân cho NV chưa có | Trước khi phát sinh thu nhập | |
Hàng tháng (12 tháng đầu) | Báo cáo tình hình sử dụng hóa đơn | Ngày 20 tháng sau | Mẫu BC26/AC, sau 12 tháng chuyển sang quý |
Hàng quý (nếu phát sinh) | Kê khai thuế TNCN | Ngày 30 tháng đầu quý sau | Không phát sinh không cần khai quý |
Cuối năm | Quyết toán thuế TNDN | 90 ngày sau kết thúc năm tài chính | |
Cuối năm | Quyết toán thuế TNCN (mẫu 05/TK-TNCN) | 90 ngày sau kết thúc năm tài chính | Bắt buộc dù không phát sinh |
Chi tiết từng công việc kế toán cần làm
1. Mở sổ kế toán và chọn chế độ kế toán
Sổ kế toán phải mở từ ngày được cấp GCNĐKDN không phải từ ngày có doanh thu đầu tiên. Đây là yêu cầu bắt buộc của Luật Kế toán, áp dụng với mọi loại hình doanh nghiệp không phân biệt quy mô.
Việc đầu tiên cần quyết định là chọn chế độ kế toán áp dụng. Hiện có 3 chế độ phổ biến (cập nhật 2026):
Chế độ kế toán | Áp dụng cho | Mức độ phức tạp |
|---|---|---|
Thông tư 200/2014/TT-BTC | Mọi doanh nghiệp, mọi quy mô | Phức tạp nhất v đầy đủ nhất |
Thông tư 99/2025/TT-BTC (thay TT 133/2016 từ 2026) | Doanh nghiệp nhỏ và vừa | Trung bình, phù hợp hầu hết DN mới |
Thông tư 132/2018/TT-BTC | Doanh nghiệp siêu nhỏ | Đơn giản nhất |
Khuyến nghị cho DN nhỏ mới thành lập: Nếu thuộc DNNVV (theo tiêu chí về doanh thu và lao động), áp dụng Thông tư 99/2025 sẽ giảm đáng kể gánh nặng kế toán so với TT 200. Nếu là DN siêu nhỏ, TT 132 là lựa chọn đơn giản nhất.
Quyết định chế độ kế toán cần được đưa ra trước khi bắt đầu ghi sổ thay đổi giữa chừng rất phức tạp và có thể dẫn đến phải điều chỉnh lại toàn bộ sổ sách.
Song song với đó, cần thiết lập ngay quy trình luân chuyển chứng từ nội bộ để tất cả giao dịch đều có căn cứ pháp lý: đề nghị thanh toán, phê duyệt, lập phiếu (thu, chi, nhập, xuất), ký duyệt và ghi sổ.
2. Khai lệ phí môn bài
Đây là công việc có deadline sớm nhất và hay bị bỏ sót nhất của doanh nghiệp mới thành lập kể cả khi được miễn.
Doanh nghiệp thành lập sau ngày 25/02/2020 được miễn lệ phí môn bài trong năm đầu tiên theo Điểm c Khoản 1 Điều 1 Nghị định 22/2020/NĐ-CP. Tuy nhiên, dù được miễn vẫn phải nộp tờ khai lệ phí môn bài, nhiều DN bỏ qua bước này vì nhầm nghĩ "được miễn thì không cần khai" và bị phạt vi phạm thủ tục hành chính.
Deadline nộp tờ khai lệ phí môn bài:
Chưa phát sinh hoạt động kinh doanh: 30 ngày kể từ ngày nhận GCNĐKDN
Đã phát sinh hoạt động kinh doanh: Ngày cuối tháng nhận GCNĐKDN
Có thể nộp tờ khai qua mạng trên eTax Mobile hoặc qua phần mềm HTKK với chữ ký số. Từ năm thứ 2 trở đi, hạn nộp tờ khai và tiền lệ phí môn bài là trước ngày 31/01 hàng năm.
3. Đăng ký phương pháp tính thuế GTGT và kê khai định kỳ
Đây là quyết định quan trọng nhất ảnh hưởng đến toàn bộ hệ thống hóa đơn, kế toán và khả năng tối ưu thuế của doanh nghiệp.
2 phương pháp tính thuế GTGT:
Phương pháp khấu trừ (Mẫu 01/GTGT): Thuế GTGT đầu ra trừ thuế GTGT đầu vào. Được khấu trừ VAT trên toàn bộ hóa đơn mua hàng. Phù hợp với hầu hết doanh nghiệp muốn tối ưu chi phí thuế.
Phương pháp trực tiếp (Mẫu 04/GTGT): Tính thuế trên doanh thu theo tỷ lệ %. Đơn giản hơn nhưng không được khấu trừ thuế đầu vào.
Để áp dụng phương pháp khấu trừ, doanh nghiệp phải gửi Mẫu 06/GTGT kèm theo hồ sơ đăng ký thuế ban đầu. Nếu không gửi, cơ quan thuế sẽ áp dụng phương pháp trực tiếp mặc định và việc thay đổi phương pháp sau này rất phức tạp.
Kê khai thuế GTGT trong năm đầu: Doanh nghiệp mới thành lập kê khai theo quý, không phải theo tháng. Dù trong quý không có doanh thu hay giao dịch nào, tờ khai thuế GTGT vẫn phải nộp (tích vào chỉ tiêu 21 của mẫu 01/GTGT, các chỉ tiêu còn lại để trắng). Sau khi hoạt động đủ 12 tháng, cơ quan thuế sẽ xác định lại chu kỳ kê khai dựa trên doanh thu thực tế.
Lưu ý quan trọng về thanh toán: Các giao dịch mua hàng có giá trị trên 20 triệu đồng bắt buộc phải thanh toán qua chuyển khoản ngân hàng mới được khấu trừ thuế GTGT đầu vào và ghi nhận là chi phí hợp lý khi tính thuế TNDN. Nhiều doanh nghiệp mới mua sắm thiết bị, văn phòng phẩm ban đầu bằng tiền mặt, kết quả là không được khấu trừ và nộp thuế nhiều hơn cần thiết.
4. Thông báo số tài khoản ngân hàng cho cơ quan thuế
Trong vòng 10 ngày kể từ ngày mở tài khoản ngân hàng, doanh nghiệp phải thông báo số tài khoản cho cơ quan thuế quản lý trực tiếp. Đây là bước nhiều doanh nghiệp mới bỏ qua và có thể bị phạt vi phạm thủ tục hành chính thuế.
Mẫu thông báo: 08/MST. Nộp qua mạng hoặc trực tiếp tại cơ quan thuế.
Không có tài khoản ngân hàng được thông báo với cơ quan thuế, doanh nghiệp không thể thực hiện nộp thuế điện tử, điều này ảnh hưởng đến toàn bộ nghĩa vụ thuế định kỳ sau đó.
Tip thực tế: Nên mở tài khoản ngân hàng doanh nghiệp và thực hiện thông báo ngay trong tuần đầu tiên sau khi có GCNĐKDN, song song với việc mua chữ ký số, ba việc này cần làm cùng nhau để có thể kê khai và nộp thuế điện tử.
5. Kê khai và nộp thuế TNDN, TNCN định kỳ
Hai loại thuế này có cách kê khai khác nhau và nhiều điểm gây nhầm lẫn cho kế toán doanh nghiệp mới.
Thuế Thu nhập doanh nghiệp (TNDN):
Doanh nghiệp tự tính và tạm nộp tiền thuế TNDN theo quý dựa trên kết quả hoạt động kinh doanh thực tế không cần nộp tờ khai tạm tính (chỉ nộp tiền). Deadline: Ngày 30 tháng đầu quý sau. Ví dụ: quý 1 (tháng 1–3), hạn nộp là ngày 30/4.
Cuối năm tài chính, nộp tờ khai quyết toán thuế TNDN trong 90 ngày sau khi kết thúc năm.
Ưu đãi quan trọng cho DN mới 2025–2026: Doanh nghiệp nhỏ và vừa mới thành lập được miễn thuế TNDN 3 năm đầu theo Khoản 4 Điều 10 Nghị quyết 198/2025/QH15. Dù được miễn, doanh nghiệp vẫn cần theo dõi lợi nhuận và tạm tính thuế theo quý để làm cơ sở quyết toán cuối năm.
Thuế Thu nhập cá nhân (TNCN):
Kê khai theo quý (cùng chu kỳ với thuế GTGT năm đầu). Điểm quan trọng cần nắm:
Chỉ nộp tờ khai quý khi phát sinh khấu trừ TNCN trong quý đó, nếu không có thu nhập phải khấu trừ, không cần nộp tờ khai quý
Nhưng cuối năm bắt buộc phải nộp tờ khai quyết toán (Mẫu 05/TK-TNCN) dù cả năm không phát sinh thu nhập phải khấu trừ, đây là lỗi rất phổ biến của kế toán mới
Khi tuyển nhân viên chưa có mã số thuế cá nhân, kế toán phải đăng ký MST cá nhân cho họ trước khi phát sinh thu nhập
6. Đăng ký bảo hiểm xã hội và xây dựng thang bảng lương
Ngay khi ký hợp đồng lao động với nhân viên đầu tiên, doanh nghiệp phát sinh nghĩa vụ BHXH bắt buộc và phải xây dựng thang bảng lương trước khi ký hợp đồng.
Thứ tự thực hiện bắt buộc:
Xây dựng thang, bảng lương, nộp cho Phòng Lao động - Thương binh và Xã hội quận/huyện
Ký hợp đồng lao động với nhân viên
Đăng ký tham gia BHXH, BHYT, BHTN trong tháng ký hợp đồng
Sau khi có mã tham gia BHXH liên hệ Liên đoàn lao động cấp huyện nơi có trụ sở doanh nghiệp để nộp kinh phí công đoàn (1% quỹ lương hàng tháng)
Doanh nghiệp cũng cần báo cáo tình hình sử dụng lao động với Phòng LĐ-TB&XH khi mới thành lập. Nhiều DN nhỏ bỏ qua bước này và phát sinh vấn đề khi có thanh tra lao động.
7. Đăng ký và quản lý hóa đơn điện tử
Từ năm 2022, toàn bộ doanh nghiệp bắt buộc sử dụng hóa đơn điện tử. Doanh nghiệp mới cần đăng ký sử dụng hóa đơn điện tử với cơ quan thuế ngay khi thành lập.
Điểm đặc thù trong năm đầu tiên: Doanh nghiệp mới phải nộp báo cáo tình hình sử dụng hóa đơn hàng tháng (Mẫu BC26/AC trên phần mềm HTKK), hạn nộp trước ngày 20 tháng sau. Sau 12 tháng hoạt động, mới được chuyển sang nộp báo cáo theo quý, đây là điều nhiều kế toán mới không biết và hay bị vi phạm.
Cần có chữ ký số để ký, phát hành hóa đơn điện tử và nộp các tờ khai thuế qua mạng. Nên mua chữ ký số ngay trong tuần đầu tiên từ các nhà cung cấp uy tín. Hiện tại các gói dịch vụ của Runbiz đều có tích hợp sẵn chữ ký số.
4 sai lầm phổ biến nhất của doanh nghiệp mới thành lập
Dưới đây là 4 lỗi kế toán phổ biến nhất trong tháng đầu, tất cả đều có thể tránh được nếu biết trước.
Nghĩ chưa có doanh thu thì chưa cần làm kế toán
Hậu quả thực tế: Sổ kế toán thiếu từ ngày thành lập (vi phạm Luật Kế toán), tờ khai thuế GTGT quý đầu không nộp (bị phạt vi phạm thủ tục hành chính thuế), lệ phí môn bài không khai đúng hạn (bị phạt chậm nộp).
Ngay ngày nhận GCNĐKDN đã phát sinh nghĩa vụ pháp lý không phụ thuộc vào việc đã bán được hàng hay chưa.
Quên thông báo số tài khoản ngân hàng trong 10 ngày
Nhiều doanh nghiệp mới nghĩ "mở tài khoản rồi thì ngân hàng sẽ tự thông báo với thuế", điều này hoàn toàn sai. Doanh nghiệp phải chủ động thông báo qua Mẫu 08/MST.
Hậu quả: Không thể nộp thuế điện tử; có thể bị phạt vi phạm thủ tục hành chính thuế về việc không thông báo tài khoản ngân hàng đúng hạn.
Thanh toán tiền mặt cho giao dịch trên 20 triệu đồng
Rất phổ biến ở giai đoạn đầu khi doanh nghiệp mua sắm thiết bị văn phòng, máy tính, nội thất, đặt cọc mặt bằng... Chủ doanh nghiệp thường trả tiền mặt vì tiện lợi và quen từ thời còn là hộ kinh doanh.
Hậu quả: Không được khấu trừ thuế GTGT đầu vào trên toàn bộ các hóa đơn đó; không được ghi nhận là chi phí hợp lý khi tính thuế TNDN dẫn đến nộp thuế TNDN cao hơn so với mức cần thiết.
Giải pháp: Từ ngày đầu tiên, thiết lập quy tắc nội bộ: mọi giao dịch từ 20 triệu đồng trở lên đều phải thanh toán chuyển khoản, không có ngoại lệ.
Không nộp tờ khai quyết toán TNCN cuối năm
Nhiều kế toán mới nghĩ "cả năm không phát sinh thu nhập phải khấu trừ thì không cần quyết toán TNCN", đây là nhầm lẫn nghiêm trọng.
Thực tế: Mẫu 05/TK-TNCN (tờ khai quyết toán thuế TNCN) bắt buộc phải nộp cuối năm dù cả năm không có thu nhập phải khấu trừ. Không nộp dẫn đến bị phạt vi phạm thủ tục hành chính thuế.
Nên tự làm kế toán hay thuê dịch vụ?
Với hầu hết doanh nghiệp nhỏ mới thành lập, thuê dịch vụ kế toán bên ngoài là lựa chọn an toàn và kinh tế hơn tự làm đặc biệt trong năm đầu khi nghĩa vụ pháp lý nhiều và sai sót rất tốn kém để sửa lại.
Tiêu chí | Tự làm kế toán | Thuê dịch vụ kế toán ngoài | Kế toán nội bộ toàn thời gian |
|---|---|---|---|
Chi phí | Thấp nhất (nếu đã có kiến thức) | 1–3 triệu đồng/tháng | 7–15 triệu đồng/tháng |
Rủi ro sai sót | Cao nếu thiếu kinh nghiệm thực tế | Thấp | Thấp |
Phù hợp khi | Chủ DN có nền tảng kế toán vững | Quy mô nhỏ, ít nghiệp vụ phát sinh | Quy mô lớn, nhiều nghiệp vụ |
Trách nhiệm pháp lý | Chủ DN chịu toàn bộ | Chia sẻ với đơn vị dịch vụ | Kế toán + Giám đốc |
Lưu ý quan trọng: Dù thuê dịch vụ kế toán ngoài, chủ doanh nghiệp vẫn chịu trách nhiệm pháp lý về tính chính xác của số liệu kê khai. Vì vậy, dù có kế toán thuê ngoài, chủ DN vẫn nên nắm được các deadline và nguyên tắc cơ bản.
Nếu đang dùng gói RUNBiz, nền tảng đã tích hợp sẵn chữ ký số, hóa đơn điện tử và add-on về dịch vụ thuế doanh nghiệp, nhiều công việc kế toán lặp lại như theo dõi công nợ, hóa đơn, dòng tiền được tự động hóa, giúp giảm rủi ro sai sót và giảm chi phí kế toán từ những tháng đầu tiên.
Checklist kế toán 30 ngày đầu sau khi có giấy phép kinh doanh
Dưới đây là checklist theo tuần — có thể in ra và đánh dấu từng bước để không bỏ sót bất kỳ nghĩa vụ nào trong tháng đầu tiên quan trọng nhất.
Tuần 1 (Ngày 1–7):
Mở sổ kế toán từ ngày nhận GCNĐKDN
Chọn chế độ kế toán áp dụng (TT 99/2025 cho DNNVV hoặc TT 132 cho DN siêu nhỏ)
Mua chữ ký số và đăng ký với cơ quan thuế
Gửi Mẫu 06/GTGT đăng ký phương pháp khấu trừ (nếu đủ điều kiện và muốn áp dụng)
Đăng ký sử dụng hóa đơn điện tử
Tuần 2 (Ngày 8–14):
Mở tài khoản ngân hàng doanh nghiệp (nếu chưa có từ trước)
Thông báo số tài khoản ngân hàng cho cơ quan thuế trong 10 ngày (Mẫu 08/MST)
Thiết lập quy trình luân chuyển chứng từ nội bộ
Tuần 3–4 (Ngày 15–30):
Nộp tờ khai lệ phí môn bài (trước ngày 30 nếu chưa phát sinh KD)
Nếu có nhân viên: Xây dựng thang bảng lương và nộp cho Phòng LĐ-TB&XH
Nếu có nhân viên: Đăng ký BHXH, BHYT, BHTN
Nếu có nhân viên: Đăng ký MST cá nhân cho nhân viên chưa có
Nếu có nhân viên: Liên hệ Liên đoàn lao động cấp huyện để đăng ký kinh phí công đoàn
Hàng tháng sau đó (12 tháng đầu):
Nộp báo cáo tình hình sử dụng hóa đơn (Mẫu BC26/AC) trước ngày 20
Ghi chép đầy đủ chứng từ cho mọi giao dịch
Hàng quý:
Kê khai và nộp tờ khai thuế GTGT (ngày 30 tháng đầu quý sau)
Tạm nộp tiền thuế TNDN (ngày 30 tháng đầu quý sau)
Kê khai thuế TNCN nếu phát sinh trong quý
Câu hỏi thường gặp (FAQ)
Doanh nghiệp mới thành lập kê khai thuế GTGT theo tháng hay quý?
Doanh nghiệp mới thành lập trong năm đầu tiên kê khai thuế GTGT theo quý, không phải theo tháng. Sau khi hoạt động đủ 12 tháng, cơ quan thuế sẽ thông báo xác định lại chu kỳ kê khai dựa trên doanh thu thực tế của năm trước. Doanh thu dưới 50 tỷ đồng/năm thì kê khai theo quý; từ 50 tỷ trở lên thì kê khai theo tháng. Lưu ý: nhiều tài liệu cũ trước 2022 ghi doanh nghiệp mới kê khai theo tháng, thông tin này đã không còn đúng.
Doanh nghiệp mới chưa có nhân viên có cần làm thang bảng lương không?
Không bắt buộc ngay nếu chưa ký hợp đồng lao động với bất kỳ nhân viên nào. Nhưng ngay khi ký hợp đồng lao động đầu tiên, thang bảng lương phải được xây dựng và nộp cho Phòng LĐ-TB&XH trước khi ký hợp đồng. Nếu ký hợp đồng lao động mà chưa có thang bảng lương đã nộp, doanh nghiệp vi phạm quy định lao động và có thể bị xử phạt khi có thanh tra.
Doanh nghiệp nhỏ và vừa mới thành lập có được miễn thuế TNDN không?
Có. Theo Khoản 4 Điều 10 Nghị quyết 198/2025/QH15, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm đầu kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Dù được miễn, doanh nghiệp vẫn cần theo dõi kết quả kinh doanh và tạm tính thuế TNDN theo quý để làm cơ sở quyết toán cuối năm với cơ quan thuế.
Doanh nghiệp mới có bắt buộc phải thuê kế toán không?
Pháp luật không bắt buộc thuê kế toán biên chế toàn thời gian. Doanh nghiệp có thể tự làm, thuê dịch vụ kế toán bên ngoài, hoặc tuyển kế toán nội bộ. Tuy nhiên, theo Luật Kế toán, doanh nghiệp bắt buộc phải có người phụ trách kế toán (kế toán trưởng hoặc phụ trách kế toán) và tổ chức bộ máy kế toán. Với doanh nghiệp nhỏ mới thành lập, thuê dịch vụ kế toán trọn gói (khoảng 1–3 triệu đồng/tháng) thường là lựa chọn kinh tế và an toàn hơn tuyển kế toán biên chế toàn thời gian trong giai đoạn đầu.
DN mới thành lập từ HKD chuyển đổi có được miễn lệ phí môn bài không?
Có. Doanh nghiệp mới được cấp GCNĐKDN lần đầu (bao gồm cả trường hợp chuyển đổi từ hộ kinh doanh) được miễn lệ phí môn bài trong năm đầu tiên theo Nghị định 22/2020/NĐ-CP (đối với DN thành lập sau 25/02/2020). Dù được miễn, vẫn phải nộp tờ khai lệ phí môn bài đúng hạn. không nộp tờ khai là vi phạm thủ tục hành chính, kể cả khi không phải nộp tiền.
Tổng kết
Tháng đầu tiên sau khi thành lập là giai đoạn có nhiều deadline nhất và nhiều rủi ro nhất về kế toán-thuế. Nắm chắc bảng deadline và checklist trong bài này sẽ giúp doanh nghiệp tránh được phần lớn sai lầm phổ biến và đặt nền móng kế toán đúng ngay từ những ngày đầu tiên.
Điều quan trọng cần nhớ: dù doanh nghiệp chưa có doanh thu, chưa có nhân viên, chưa có giao dịch nào, đồng hồ kế toán và deadline thuế đã bắt đầu chạy từ ngày nhận GCNĐKDN.
Bài viết được cập nhật theo Thông tư 99/2025/TT-BTC, Nghị quyết 198/2025/QH15, Nghị định 168/2025/NĐ-CP và các quy định hiện hành. Thông tin trong bài mang tính tham khảo.
Cần tư vấn dịch vụ?
Chuyên viên RUNBiz gọi lại trong 30 phút giờ hành chính.